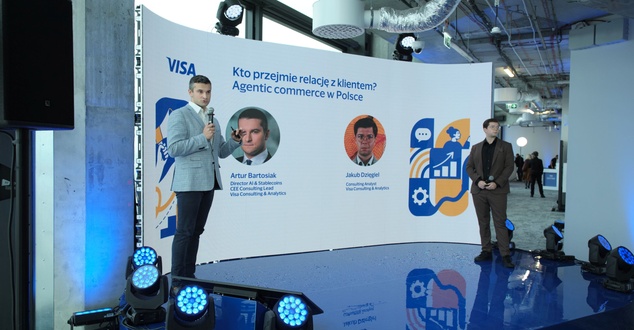
Visa przeprowadziła w Polsce pilotaż handlu agentowego z udziałem banków, fintechów, operatorów płatności i sklepów internetowych. W projekcie uczestniczyły Credit Agricole, mBank, Bank Millennium, Nest Bank i PKO Bank Polski. Testy dotyczyły zakupów inicjowanych przez agentów sztucznej inteligencji, które działały w rzeczywistych warunkach sprzedażowych. To kolejny etap przygotowań do modelu e-commerce, w którym AI może nie tylko wyszukiwać produkty i porównywać oferty, lecz także przeprowadzać użytkownika przez proces zakupowy i inicjować transakcję.
Nie jest to wspólna oferta bankowa ani uruchomienie nowej metody płatności dostępnej dla wszystkich klientów. Pilotaż ma przede wszystkim sprawdzić, jak transakcje inicjowane przez agentów AI współpracują z istniejącą infrastrukturą płatniczą, systemami uwierzytelniania oraz mechanizmami kontroli stosowanymi przez banki.
Polski pilotaż Visa objął banki, fintechy i sklepy
W projekcie Visa uczestniczyli wydawcy kart i fintechy: Credit Agricole, mBank, Bank Millennium, Nest Bank, PKO Bank Polski oraz PayPo. Po stronie obsługi płatności znalazły się Autopay, Autopay Mobility, IdoSell, PayU i Przelewy24. Wśród sprzedawców wymieniono Empik, MegaDron oraz Tortli.
Taki skład uczestników pokazuje, że rozwój handlu agentowego nie jest wyłącznie zadaniem banków ani dostawców narzędzi sztucznej inteligencji. W procesie zakupowym biorą udział także sklepy, operatorzy płatności, platformy e-commerce i podmioty odpowiedzialne za rozliczanie transakcji. Każdy z tych elementów musi umieć obsłużyć sytuację, w której część czynności wykonuje w imieniu klienta agent AI.
W ramach testów agent przeglądał produkty, wybierał je i inicjował zakupy w wybranych sklepach internetowych. Działał zgodnie z instrukcjami posiadacza karty i w określonych przez niego granicach. Transakcje odbywały się w rzeczywistych warunkach sprzedażowych, a nie wyłącznie w kontrolowanym środowisku testowym. Każdy zakup wymagał autoryzacji kupującego. Mechanizmy kontroli po stronie wydawców kart i dotychczasowe zabezpieczenia płatności pozostawały bez zmian.
Dla banków oznacza to możliwość sprawdzenia, jak nowe scenariusze zakupowe wpisują się w stosowane już procedury uwierzytelniania i autoryzacji. Sprzedawcy mogą z kolei ocenić, jak ruch generowany przez agentów AI wpływa na ich środowisko sprzedażowe, a operatorzy płatności - jak obsługiwać takie transakcje w ramach istniejących systemów.
Od wyszukiwania produktów do inicjowania transakcji
Handel agentowy, określany również jako agentic commerce, zakłada przekazanie sztucznej inteligencji części zadań związanych z zakupami. Użytkownik może określić, czego potrzebuje, wskazać kryteria wyboru i ustalić ograniczenia. Agent analizuje dostępne produkty, porównuje parametry, wybiera ofertę, a w określonym modelu może także zainicjować zakup.
To istotna zmiana w porównaniu z popularnymi dziś narzędziami AI, które przede wszystkim pomagają znaleźć informacje, przygotować rekomendacje lub porównać dostępne możliwości. W handlu agentowym system ma przejść od doradzania do wykonywania czynności w imieniu użytkownika. Wymaga to jednak jasnego określenia zakresu uprawnień agenta i sposobu potwierdzania płatności.
Visa rozwija ten model w ramach programu Visa Agentic Ready oraz pakietu Visa Intelligent Commerce. W lipcu 2026 r. firma informowała o rzeczywistych transakcjach agentowych przeprowadzanych w Europie. W tamtym etapie współpracowała z ponad 30 europejskimi wydawcami kart. Wśród instytucji wymienionych w komunikacie znalazły się mBank i PKO Bank Polski. Polski pilotaż ogłoszony w listopadzie poszerza perspektywę o kolejne banki, fintechy, operatorów płatności i sprzedawców.
Jak Visa chce zabezpieczać zakupy wykonywane przez AI
Jednym z głównych warunków rozwoju handlu agentowego jest zaufanie do tego, że agent nie wykona operacji wykraczającej poza polecenie klienta. Konsument powinien zachować kontrolę nad wydatkami, bank musi mieć możliwość uwierzytelnienia użytkownika i autoryzacji transakcji, a sprzedawca powinien umieć odróżnić zaufanego agenta od niezweryfikowanego ruchu automatycznego.
Visa wskazuje na kilka elementów swojej infrastruktury, które mają wspierać taki model. Visa Intelligent Commerce łączy stokenizowane dane uwierzytelniające płatność z konkretnym agentem AI. Ma to pomagać w powiązaniu transakcji z instrukcjami użytkownika. Visa Payment Passkeys służy do potwierdzania tożsamości posiadacza karty i wspiera realizację europejskich wymogów silnego uwierzytelniania klienta, czyli Strong Customer Authentication (SCA).
Z kolei Visa Trusted Agent Protocol (TAP) oraz Agent Directory mają pomagać sprzedawcom rozpoznawać zweryfikowanych agentów AI. Dzięki temu sklep może zachować kontrolę nad tym, w jaki sposób takie narzędzia uzyskują dostęp do jego strony, prezentują produkty i inicjują transakcje. Według Visa rozwiązania te mogą być integrowane z istniejącymi systemami.
Znaczenie ma również tokenizacja, czyli zastępowanie wrażliwych danych płatniczych odpowiednimi tokenami. W opisywanym modelu dane uwierzytelniające są powiązane z konkretnym agentem, co ma ograniczać ryzyko nieuprawnionego wykorzystania ich poza ustalonym scenariuszem. Sama technologia nie rozwiązuje jednak wszystkich problemów. Konieczne pozostaje jasne określenie odpowiedzialności za wybór produktu, zgodność zakupu z poleceniem użytkownika i ewentualne błędy w realizacji zamówienia.
Konsumenci widzą korzyści, ale obawiają się utraty kontroli
Z badania Visa Consulting & Analytics przeprowadzonego w Polsce w sierpniu 2026 r. wynika, że nawet 5,7 mln osób mogłoby być wstępnie zainteresowanych korzystaniem z agenta zakupowego. W tej grupie 3,5 mln osób ma potencjał, by zostać wczesnymi użytkownikami rozwiązania.
Respondenci najczęściej dostrzegali wartość agentów AI w zakupach wymagających analizy wielu parametrów. Pomoc przy wyborze elektroniki rozważyłoby 53 proc. badanych. Kolejne 47 proc. wskazało na przydatność kreatywnych rekomendacji dopasowanych do indywidualnych potrzeb. Z kolei 33 proc. mogłoby skorzystać z agenta przy bardziej złożonym planowaniu zakupów, na przykład związanych z podróżami.
Jednocześnie wygoda nie wystarczy, by przekonać klientów do oddania części procesu zakupowego sztucznej inteligencji. Obawę, że agent dokona zakupu bez zgody użytkownika, zadeklarowało 62 proc. respondentów. Ryzyko kradzieży danych osobowych, w tym płatniczych, wskazało 57 proc. Badanie sugeruje, że gotowość do korzystania z takich narzędzi mogłyby zwiększyć między innymi gwarancje zwrotu pieniędzy oraz weryfikacja przez zaufane instytucje.
Badanie objęło 1008 konsumentów w wieku 18-65 lat oraz 100 przedstawicieli małych i średnich firm prowadzących sprzedaż internetową w Polsce. Wyniki dotyczą deklaracji respondentów, a nie rzeczywistej liczby użytkowników agentów zakupowych.
Co pilotaż oznacza dla e-commerce i sektora MŚP
Dla sklepów internetowych handel agentowy może w przyszłości oznaczać zmianę sposobu docierania do klientów. W tradycyjnym modelu konsument odwiedza stronę sklepu, przegląda kategorie, korzysta z wyszukiwarki i samodzielnie porównuje produkty. W modelu agentowym część tych czynności może odbywać się poza witryną sprzedawcy. To agent będzie analizował ofertę, zestawiał parametry i wybierał produkty zgodnie z kryteriami użytkownika.
W praktyce może to zwiększyć znaczenie jakości danych produktowych. Opisy, parametry techniczne, dostępność, warianty, ceny i informacje o dostawie powinny być kompletne, aktualne i przedstawione w sposób umożliwiający ich automatyczne odczytanie. Nie oznacza to, że sam pilotaż wprowadza nowe obowiązki dla sklepów. Jest to jednak jeden z obszarów, które sprzedawcy mogą brać pod uwagę, przygotowując swoje platformy na większą rolę narzędzi AI.
Dla małych i średnich firm istotna będzie także możliwość uczestniczenia w takim ekosystemie bez konieczności budowania własnego agenta zakupowego czy całej infrastruktury płatniczej. W komunikacie Visa podkreśla, że rozwiązania wykorzystywane w pilotażu mogą współpracować z istniejącymi systemami. Ostateczny zakres integracji i koszty wdrożenia będą jednak zależały od konkretnych rozwiązań technologicznych oraz operatorów obsługujących dany sklep.
Z badania Visa wynika, że sześciu na dziesięciu ankietowanych przedstawicieli MŚP sprzedających online uznało koncepcję agenta zakupowego za atrakcyjną. Wśród możliwych korzyści wskazywano wzrost sprzedaży i automatyzację procesu sprzedażowego. Jednocześnie przedsiębiorcy zwracali uwagę na wpływ nowego modelu na konkurencję, bezpośrednie relacje z klientami oraz odpowiedzialność w przypadku problemów z zakupem.
To ważne kwestie, ponieważ rekomendacja agenta może w większym stopniu niż dotychczas wpływać na to, które produkty zostaną zauważone i wybrane. Dla sprzedawców oznacza to potencjalną zmianę w sposobie konkurowania o uwagę klienta. Oprócz ceny i rozpoznawalności marki znaczenie może mieć także to, czy oferta jest dobrze opisana, łatwa do porównania i dostępna dla systemów automatycznie analizujących produkty.
Visa: rozwój zależy od współpracy całego rynku
Visa podkreśla, że upowszechnienie handlu agentowego wymaga współpracy banków, sprzedawców, agentów rozliczeniowych, dostawców technologii dla handlu i firm rozwijających agentów AI. Polski pilotaż ma pomóc uczestnikom zidentyfikować luki operacyjne i obszary, które trzeba przygotować przed szerszym wdrażaniem transakcji inicjowanych przez sztuczną inteligencję.
- "Handel agentowy może zmienić sposób, w jaki ludzie wyszukują i kupują produkty online, jednak jego rozwój zależy od zaufania. Polski pilotaż pozwala uczestnikom ekosystemu płatniczego zdobyć praktyczne doświadczenie i sprawdzić, jak płatności inicjowane przez agentów AI mogą funkcjonować w ramach istniejącej infrastruktury płatniczej, przy jednoczesnym zachowaniu zgody i kontroli konsumenta oraz zabezpieczeń stanowiących podstawę płatności cyfrowych" - mówi Mateusz Oleksy, dyrektor generalny Visa w Polsce.
Polski projekt nie oznacza jeszcze powszechnego wdrożenia zakupów realizowanych przez agentów AI. Pokazuje jednak, że banki, operatorzy płatności i sprzedawcy testują już takie transakcje w rzeczywistych warunkach. Dla sektora e-commerce będzie to kolejny obszar obserwacji: obok wykorzystania AI w obsłudze klienta, personalizacji rekomendacji i automatyzacji marketingu pojawia się możliwość przekazania agentom części samego procesu zakupowego.
Źródła: mat. prasowy PAP MediaRoom/Grayling Poland oraz;
- Visa, „Visa rozwija handel agentowy w Polsce, przeprowadzając pilotaż z udziałem przedstawicieli rynku”, 3 listopada 2026 r., i „Visa and Banks Across Europe Reach the Next Phase of Agentic Commerce, Unlocking Secure Access to Merchants”, 2 lipca 2026 r.
- PKO Bank Polski, „PKO Bank Polski i Visa przeprowadzają zakupy z wykorzystaniem Agenta AI”, 2 lipca 2026 r.
Pobierz ebook "Książka "Obłęd w Breslau. Zbrodnia w imię czystości rasy" Tomasza Bonka już w księgarniach"
Zaloguj się, a jeśli nie masz jeszcze konta w Interaktywnie.com - możesz się zarejestrować albo zalogować przez Facebooka.
W 1999 roku stworzyliśmy jedną z pierwszych firm hostingowych w Polsce. Od tego czasu …
Zobacz profil w katalogu firm
»
Projektujemy i wdrażamy strony internetowe - m.in. sklepy, landing page, firmowe. Świadczymy usługi związane …
Zobacz profil w katalogu firm
»
Skorzystaj z kodu rabatowego redakcji Interaktywnie.com i zarejestruj taniej w Nazwa.pl swoją domenę. Aby …
Zobacz profil w katalogu firm
»
Pozycjonujemy się jako alternatywa dla agencji sieciowych, oferując konkurencyjną jakość, niższe koszty i większą …
Zobacz profil w katalogu firm
»

Interaktywnie.com jako partner Cyber_Folks, jednego z wiodących dostawców rozwiań hostingowych w Polsce może zaoferować …
Zobacz profil w katalogu firm
»
LivePrice umożliwia monitoring i automatyzację cen na najpopularniejszych marketplace’ach w Polsce — takich jak …
Zobacz profil w katalogu firm
»